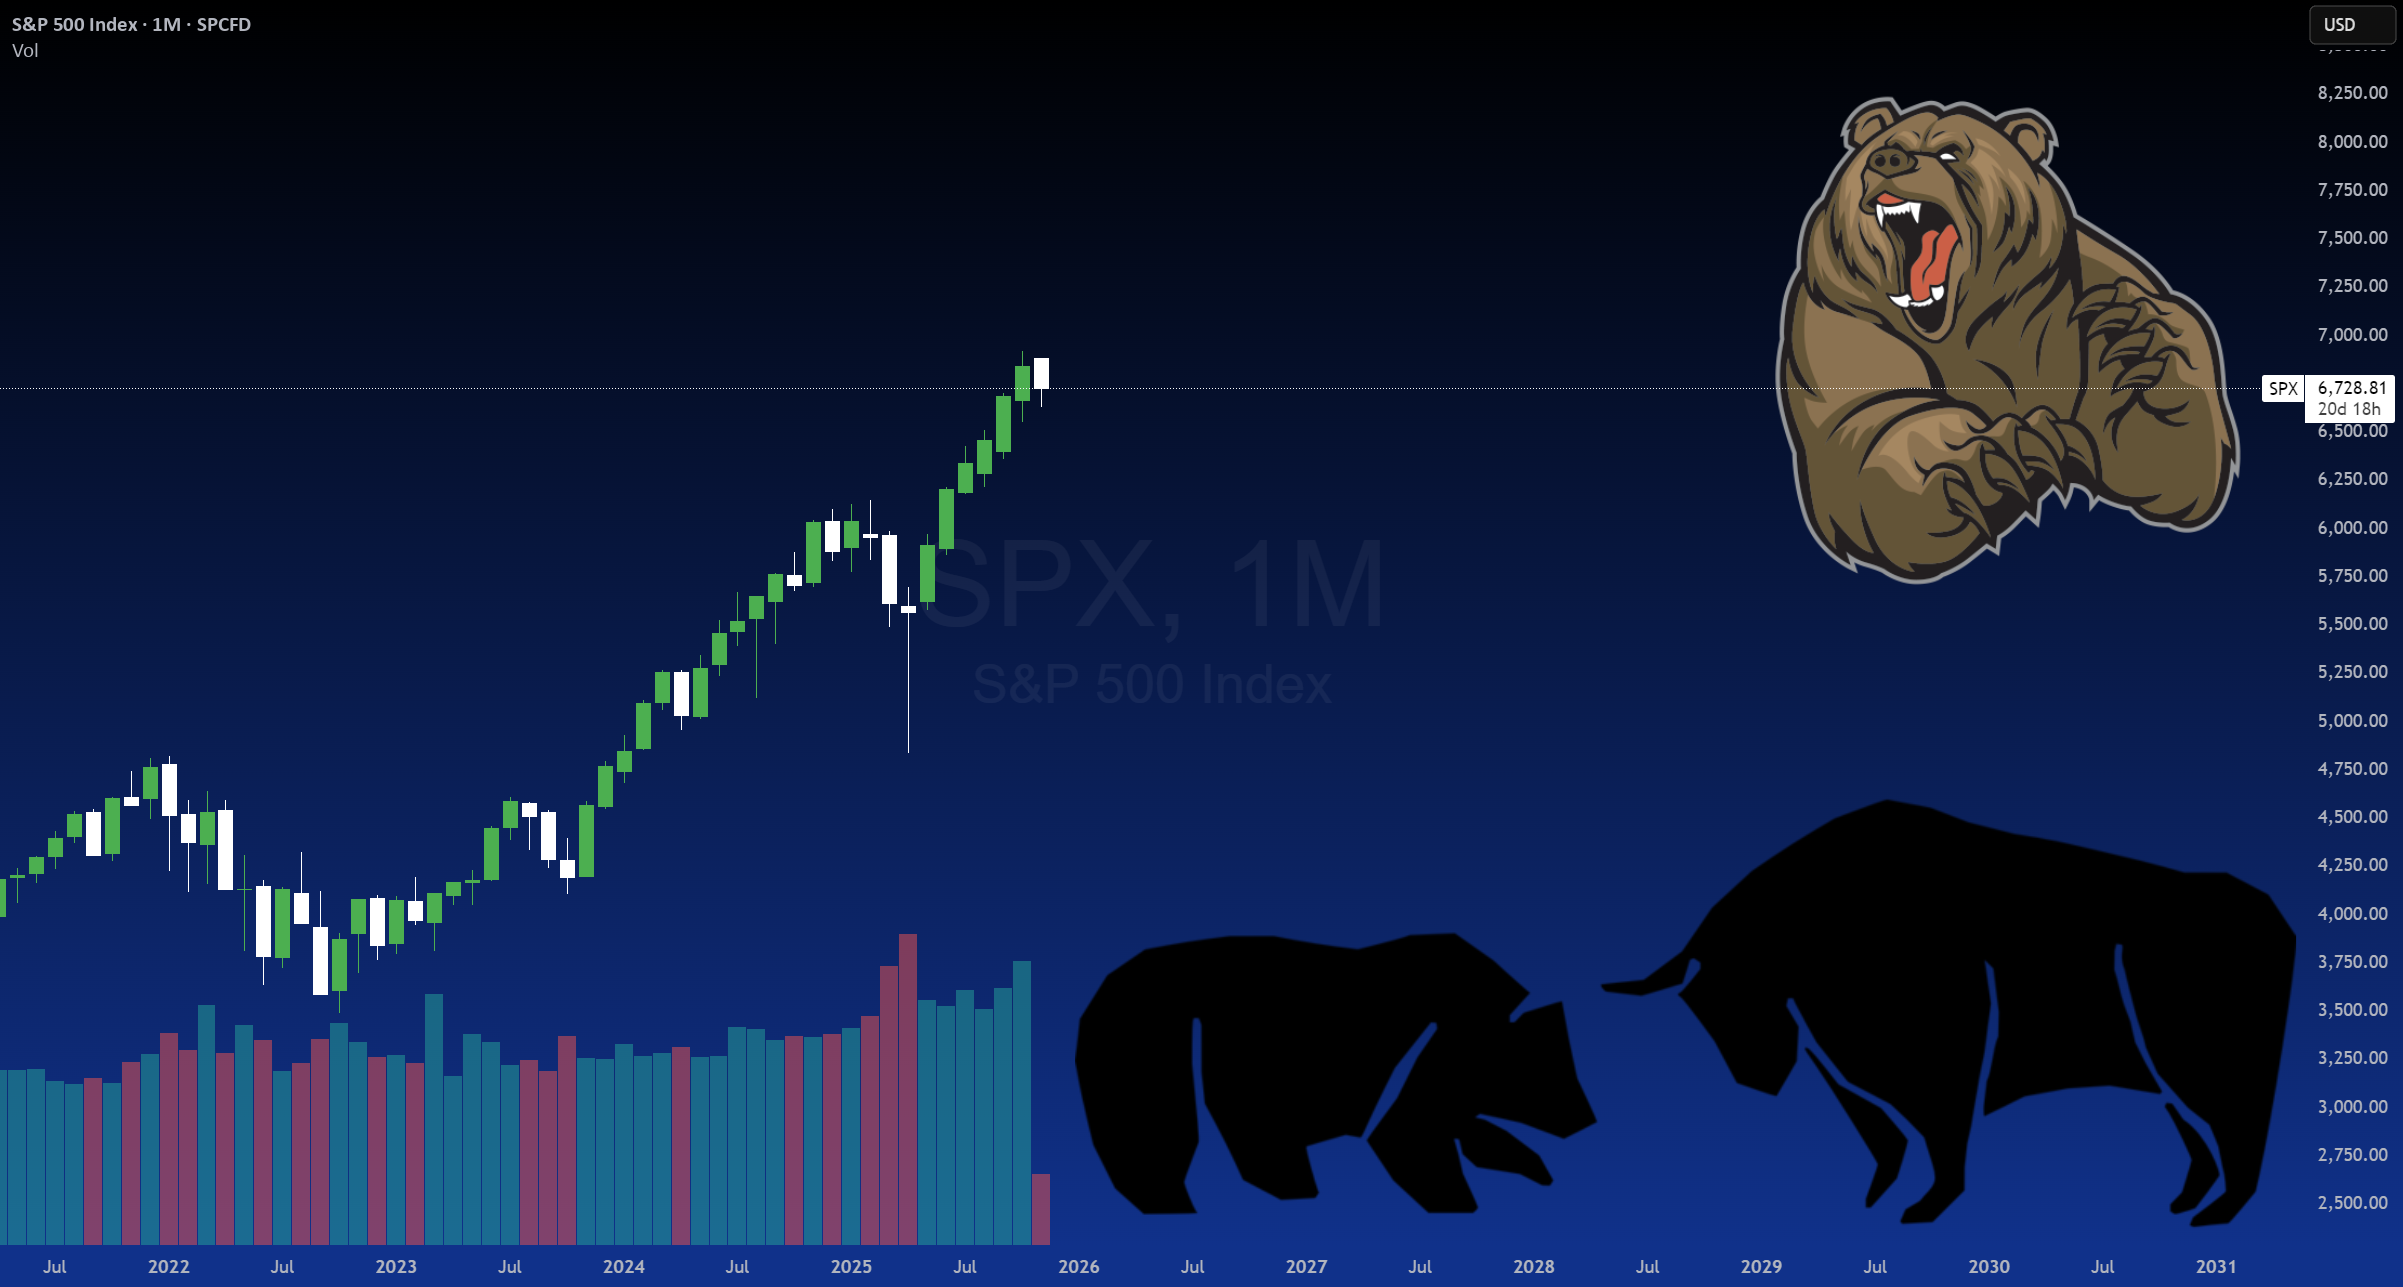
بازار خرسی و رضایتزدگی: SPX
خب دوستان، وقتشه که درباره موضوعی صحبت کنیم که شاید فکر نمیکردیم تا سال ۲۰۲۶ بهش برسیم، اما اینجا هستیم. آماده باشید برای یه بحث سنگین. بازارهای خرسی یا به قولی بازارهای اصلاحی. چی دربارهشون میخوایم بگیم؟ میخوام درباره احتمال شروع بازار خرسی برای S&P از همین الان صحبت کنم. مثل امروز. مثل نوامبر. همچنین کمی درباره راحتطلبی در بازارها که این هفته منو گرفتار کرد، صحبت میکنم. پس آماده باشید برای یه پست که شامل تئوری، تحلیل، کاربرد و درسهای بازار هست! اول از همه، بازارهای خرسی. چطور میتونید اونها رو شناسایی کنید؟ این سوال میلیون دلاریه! چطور میتونید بازارهای خرسی رو شناسایی کنید؟ واقعیت اینه که شناسایی اونها بهطور قابل اعتماد تقریباً غیرممکنه، حتی با قویترین تحلیلهای بنیادی و تکنیکال! رویکرد من برای "آماده شدن" برای بازارهای خرسی معمولاً بیشتر بر اساس تحلیل بنیادی هست! این یه جورایی ترکیبی از ریاضیات بنیادیه، اما بهطور سنتی چیزی که استفاده میکنم، فقط عرضه پول آمریکا هست. این روش در طول سالها به من کمک کرده و حتی ما رو برای اصلاحی که در اوایل ۲۰۲۵ دیدیم، آماده کرد. اساساً با تحلیل اینکه چقدر ارزش S&P بالاتر از عرضه پول آمریکا هست و ایجاد یک رابطه همپیوسته. بهطور سنتی، از R برای این کار استفاده میکردم، اما در ماموریت خودم برای آوردن آمار بیشتر به Pinescript، دیگه نیازی به R برای ارائه تحلیل ندارم، چون شاخص Econometrica حالا وجود داره. با استفاده از این شاخص، میتونیم نگاهی به SPY و SPX در مقابل عرضه پول آمریکا بندازیم: میبینیم که بهطور تاریخی SPX بهطور سنتی از طریق بازگشت به میانگین عرضه پول آمریکا، اصلاح کرده، یا بهطور فنیتر رابطه همپیوستهای که از ارزش SPX بر ارزش عرضه پول آمریکا وجود داره. اما در حال حاضر، SPX بیشترین فاصلهای که تا به حال از عرضه پول آمریکا داشته رو داره. دیوانهکنندهست! اگر به SPY نگاه کنیم: دیوانهکنندهست! علاوه بر این، میدونیم که این هنوز مرتبطه چون با وجود اینکه SPY و SPX خیلی بالاتر از عرضه پول آمریکا هستن، همبستگی و مهمتر از اون، R2 همچنان خیلی بالاست. این نشون میده که درجه قابل توجهی از واریانس SPY میتونه با عرضه پول آمریکا توضیح داده بشه. SPY و SPX میتونن سعی کنن این رو نادیده بگیرن، اما این کار رو بیهوده انجام میدن چون در نهایت، این دو مثل دو نخود در یک غلاف هستن و جدا نشدنی. ما این رو از همبستگی قوی و مقدار R2 رگرسیون همپیوسته میدونیم. اگر باور نمیکنید، فقط به ایدههای قبلی من نگاه کنید که حدود یک یا دو ماه قبل از اینکه SPY و SPX بیش از ۲۰٪ در عرض یک ماه سقوط کنن، منتشر شده بود! این روش بهطور کلی کار میکنه، فقط زمانبندی سخته. راههای دیگه و آسونتر برای شناسایی بازارهای خرسی: راه دیگهای که با دقت آماری پیدا کردم وجود نداره. بعضی از بدترین روشها استفاده از EMAها هستن. بهعنوان مثال، میانگین فاصلهای که SPY و SPX از EMA 200 روزانه طی میکنن قبل از شروع بازار خرسی ۷ تا ۹٪ هست. اما از این فاصله ۷ تا ۹٪، فقط ۶٪ از اونها واقعاً به بازارهای خرسی منجر میشن. این به این دلیله که SPY و SPX زمان زیادی رو بین ۷ تا ۹٪ دور از EMA 200 میگذرونن. راههای دیگه مثل اندازهگیری بزرگی بین چرخههای بازار گاوی و خرسی امیدوارکنندهتره، اما بههمان اندازه مشکلساز. مطالعه بزرگی بین بازارهای خرسی و گاوی (یعنی درصد سود از پایین بازار خرسی تا بالای بازار گاوی قبل از بازار خرسی بعدی) از ۴٪ تا ۱۰۰